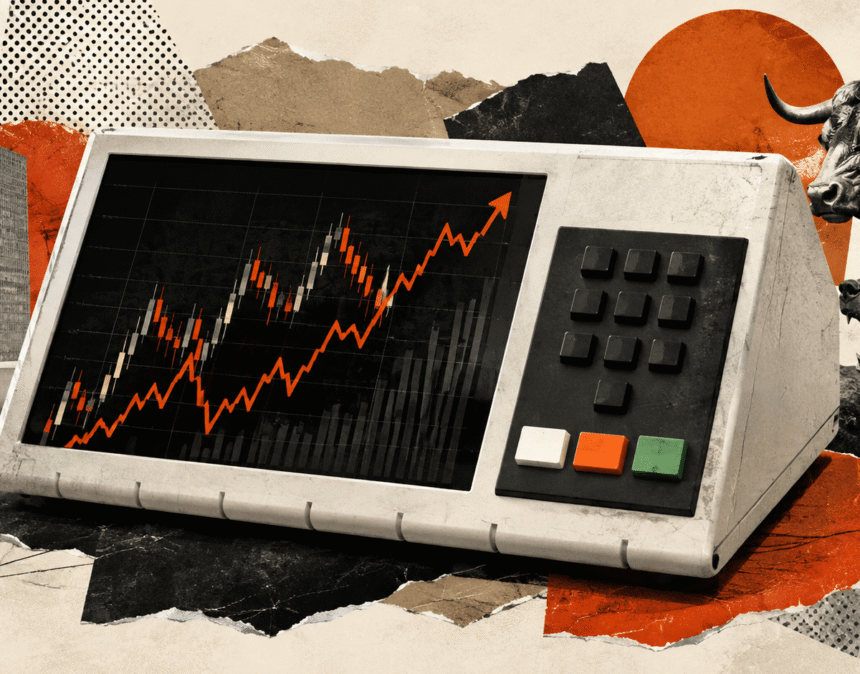
O trade eleitoral ajudou a impulsionar os ativos brasileiros nas primeiras semanas de setembro, com alta do Ibovespa, queda dos juros futuros e valorização do real. O movimento ocorreu após pesquisas apontarem empate técnico entre o presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) na corrida presidencial.
Por outro lado, a melhora de humor no mercado convive com riscos externos e domésticos. A alta do petróleo, a expectativa sobre os juros dos Estados Unidos e a ausência de estratégias fiscais detalhadas dos candidatos estão entre os fatores que podem limitar a valorização dos ativos, segundo análises citadas por bancos e casas de investimentos.
Trade eleitoral muda preços dos ativos
O chamado trade eleitoral reúne estratégias de curto prazo baseadas nos possíveis efeitos do cenário político sobre ações, câmbio e juros. Com a percepção de uma disputa presidencial mais acirrada, investidores passaram a rever suas projeções para os ativos brasileiros.
De acordo com a Nomos, o Ibovespa avançou 12% em 11 pregões após a divulgação das amostras eleitorais. No mesmo período, o dólar se aproximou de R$ 5,00 e as taxas dos juros futuros recuaram.
O Goldman Sachs classificou a eleição como altamente competitiva em relatório divulgado na primeira semana de setembro. Para o mercado, a competitividade do pleito se tornou uma variável relevante na formação dos preços.
A Nomos atribuiu parte da reação à expectativa de que uma eventual vitória da oposição pudesse resultar em uma equipe econômica mais comprometida com o equilíbrio das contas públicas. Essa é uma leitura de mercado, vinculada às expectativas dos investidores, e não uma definição antecipada da política econômica do próximo governo.
Bolsa recua com aversão global
O otimismo não se manteve de forma linear. Na quarta-feira, 9 de setembro, o Ibovespa encerrou o dia em queda, enquanto o dólar subiu em meio à piora do apetite global por risco.
Segundo a Nomad, o petróleo Brent voltou a superar US$ 100 por barril, e as bolsas internacionais caíram diante do receio de que os juros nos Estados Unidos permaneçam elevados por mais tempo. Esse cenário reduziu a força do avanço registrado na véspera no mercado brasileiro.
A Petrobras figurou entre as poucas ações em alta naquele pregão, conforme a análise da casa de investimentos. Ainda assim, bancos e companhias mais sensíveis ao ciclo econômico pressionaram o índice para baixo.
Além do ambiente externo, investidores acompanhavam a crise no Supremo Tribunal Federal e seus possíveis reflexos sobre o calendário e o cenário eleitoral. Dessa forma, a Bolsa passou a refletir simultaneamente as apostas políticas e os movimentos internacionais.
Juros nos EUA atraem capital
O Banco Pine avaliou que a tensão geopolítica, o petróleo mais caro e a pressão sobre os juros internacionais podem conter a alta recente do Ibovespa e preservar a volatilidade. Os dados de inflação dos Estados Unidos ganharam importância por antecederem a reunião do Federal Reserve marcada para 16 de setembro.
A Secretaria de Estatísticas do Trabalho dos EUA programou para 10 de setembro a divulgação do índice de preços ao produtor de agosto. No dia seguinte, sairia o índice de preços ao consumidor, completando o conjunto de dados observado antes da decisão do banco central americano.
O indicador PCE, referência acompanhada pelo Fed, acumulou alta de 3,7% em 12 meses até julho. Segundo a ferramenta FedWatch, do CME Group, 60,4% do mercado projetava elevação de 0,25 ponto percentual na taxa de juros dos Estados Unidos, para a faixa entre 3,75% e 4%.
Os outros 39,6% precificavam manutenção da faixa de 3,5% a 3,75%. Quando os rendimentos dos títulos americanos sobem, eles podem competir com ativos de países emergentes por oferecerem retorno maior associado ao baixo risco de crédito dos Treasuries.
Treasuries pressionam emergentes
A estrategista de ações da Nomad Rebecca Nossig explicou que a expectativa de aperto monetário nos Estados Unidos tende a ampliar a procura por ativos considerados mais seguros. Esse fluxo é conhecido no mercado como flight to safety, ou corrida para a segurança.
Nesse processo, grandes investidores podem redirecionar parte dos portfólios para os Estados Unidos. Como consequência, mercados emergentes enfrentam uma concorrência maior por recursos globais, inclusive no câmbio e nas bolsas.
Os rendimentos dos títulos do Tesouro americano subiram nas sessões recentes mencionadas no levantamento. Os papéis de um ano, dez anos e 30 anos eram avaliados, respectivamente, em 4,17%, 4,83% e 5,28%.
Em setembro de 2024, as taxas informadas para os títulos de dez e 30 anos eram de 3,84% e 4,13%. Um ano depois, em setembro de 2025, esses rendimentos estavam em 4,28% e 4,97%, o que evidencia a elevação nas referências de prazo mais longo.
Incerteza fiscal limita o entusiasmo
Apesar da reprecificação eleitoral, o Goldman Sachs ressaltou que os investidores continuam atentos às vulnerabilidades fiscais brasileiras. O banco observou que os candidatos ainda não apresentaram uma estratégia fiscal clara e detalhada para o próximo mandato.
O Banco Pine, por sua vez, apontou que o noticiário eleitoral pode manter um desempenho relativamente mais favorável para Bolsa, real e juros domésticos. A avaliação está ligada à expectativa de eventuais mudanças na condução da política econômica.
A XP destacou que uma eleição em aberto aumenta a imprevisibilidade para empresas e investidores. Entre os pontos acompanhados estão o ambiente regulatório, a autonomia da política monetária, as regras eleitorais, as decisões judiciais e a gestão fiscal.
Segundo a casa, a falta de clareza sobre essas regras pode levar investidores a aplicar um desconto de incerteza aos ativos. Ao mesmo tempo, empresas podem postergar investimentos e adotar uma postura mais conservadora até que o quadro político fique mais definido.
Queda da Selic sustenta projeções
Há também fatores que sustentam uma visão mais construtiva para as ações brasileiras. O Bank of America retomou a recomendação overweight para o Brasil em sua carteira de ações latino-americanas, depois de ter rebaixado o país em junho.
O banco citou a retomada do fluxo estrangeiro e a perspectiva de queda dos juros como elementos favoráveis. Em sua análise, ações mais sensíveis à taxa básica podem se beneficiar de uma política monetária menos restritiva.
O boletim Focus do Banco Central indicava expectativa média de redução da Selic dos atuais 14% para 12% ao fim de 2027. O Bank of America alterou sua estimativa para a taxa no próximo ano, de 12,75% para 11,25%.
A instituição avaliou que desaceleração da atividade e menores riscos de inflação podem permitir um ciclo mais profundo de afrouxamento monetário. Ainda assim, a trajetória dos juros, o cenário fiscal e os dados externos devem seguir no centro das decisões de investimento.