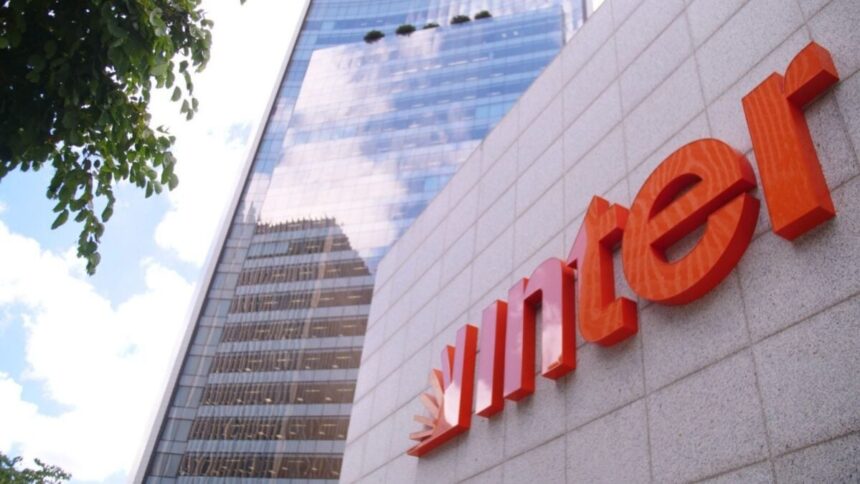
O Inter iniciou nesta terça-feira (8) sua operação na Argentina, em parceria com o Grupo BIND. Pelo aplicativo, residentes no país poderão abrir uma conta local, movimentar pesos, manter recursos em dólares e acessar investimentos nos Estados Unidos.
A oferta inclui ações, ETFs e títulos do Tesouro americano, além de cartão de débito, transferências internacionais, eSIM e gift cards. Com isso, o banco brasileiro começa sua expansão mirando a relação dos argentinos com o dólar e a busca por diversificação patrimonial.
O Inter começa pela conta em dólares
A operação argentina não estreia com foco principal em crédito ou na disputa por todas as linhas tradicionais de um banco. O Inter parte de uma necessidade associada à formação de patrimônio no país: manter recursos em moeda americana.
Décadas de inflação, desvalorizações do peso e restrições cambiais ajudaram a consolidar o dólar como referência para a poupança de muitos argentinos. Por isso, o banco apresenta a conta em dólares como uma porta de entrada para outros serviços financeiros.
A proposta amplia o uso tradicional da moeda. Em vez de apenas comprar e guardar dólares, o cliente poderá administrar os recursos e direcioná-los a ativos do mercado americano pelo celular.
A plataforma conecta pesos e mercados globais
O aplicativo permitirá adicionar pesos à conta por meio de um CVU local. A infraestrutura para essa movimentação terá suporte do Grupo BIND, parceiro argentino do Inter.
A partir da conta, o usuário poderá administrar recursos em dólares e acessar produtos financeiros nos Estados Unidos. A oferta reúne investimentos e serviços para movimentações internacionais em uma mesma experiência digital.
Essa combinação conecta uma demanda do mercado argentino à profundidade do sistema financeiro americano. Assim, o Inter tenta transformar a busca por proteção em moeda forte em uma relação mais ampla com sua plataforma.
Os clientes acessam ações, ETFs e títulos
Entre os produtos disponíveis estão ações, ETFs e títulos do Tesouro americano. O acesso permite que o cliente argentino diversifique sua carteira sem sair do aplicativo do banco.
Além dos investimentos, a operação oferece cartão de débito e transferências internacionais. O pacote também inclui eSIM e gift cards, ampliando a quantidade de serviços reunidos na conta.
O desenho da oferta coloca o patrimônio em dólares no centro da estratégia. Dessa forma, o banco começa pelo relacionamento com recursos que muitos clientes já procuram preservar antes de ampliar a utilização da plataforma.
O BIND sustenta a operação local
A parceria com o Grupo BIND permite ao Inter combinar sua tecnologia com a estrutura financeira argentina. O parceiro será responsável pela infraestrutura necessária à operação no país.
Essa divisão envolve mecanismos locais, como o CVU para adicionar pesos à conta. Também ajuda o banco brasileiro a operar dentro das características regulatórias e operacionais do mercado argentino.
Ao mesmo tempo, o Inter leva sua plataforma digital e a conexão com mercados internacionais. O modelo evita que a empresa precise reconstruir sozinha toda a estrutura de um banco em cada novo país.
A expansão amplia a presença internacional
A Argentina representa mais um passo na internacionalização do Inter. Segundo o material divulgado pela companhia, o banco tem mais de 45 milhões de clientes e mantém presença também nos Estados Unidos.
Com a nova operação, a empresa busca avançar além da identidade de banco digital brasileiro. A estratégia é oferecer uma plataforma capaz de conectar consumidores da região a diferentes serviços financeiros e mercados.
O executivo João Vitor Menin afirmou que a chegada ao país integra a construção de uma plataforma financeira sem fronteiras. A ideia é permitir que o cliente administre sua vida financeira a partir de um único aplicativo.
O banco testa uma nova porta de entrada
A estratégia argentina difere da expansão comum dos bancos digitais brasileiros. No Brasil, muitas plataformas cresceram a partir de conta, cartão, pagamentos e, depois, crédito.
Na Argentina, o Inter começa pelo patrimônio em dólares e pelo acesso a investimentos internacionais. Por isso, não precisa disputar imediatamente todas as necessidades bancárias do consumidor para iniciar o relacionamento.
O desafio será transformar essa primeira utilização em uma relação financeira duradoura. A tese da operação combina o hábito local de poupar em dólares com uma infraestrutura digital voltada aos mercados globais.