As famílias japonesas estão mudando a composição de um dos maiores estoques de poupança do mundo. Dados divulgados pelo Banco do Japão mostram que ações e fundos de investimento somavam aproximadamente ¥ 679 trilhões no fim de junho de 2026, valor superior aos cerca de ¥ 586 trilhões mantidos em seguros, previdência e garantias padronizadas. A ultrapassagem, registrada pela primeira vez na série histórica iniciada em 2005, reforça a migração gradual de recursos para ativos de maior risco.
O patrimônio financeiro total das famílias chegou ao recorde de ¥ 2,519 quatrilhões no segundo trimestre, alta de 11% em relação a um ano antes. A mudança, porém, não significa que os japoneses abandonaram a poupança tradicional. Dinheiro e depósitos bancários ainda somavam ¥ 1,132 quatrilhão, ou 44,9% de todos os ativos financeiros das famílias.
Ações e fundos passam à frente
A virada histórica aparece quando ações e participações societárias são somadas aos fundos de investimento. As ações totalizavam ¥ 486 trilhões em junho, enquanto os fundos alcançavam ¥ 193 trilhões. Juntas, essas duas categorias chegavam a aproximadamente ¥ 679 trilhões.
Do outro lado, seguros, direitos previdenciários e garantias padronizadas somavam ¥ 586 trilhões. Em março, após revisão retroativa feita pelo Banco do Japão, ações e fundos já haviam alcançado aproximadamente ¥ 590 trilhões, contra ¥ 579 trilhões dos produtos de seguros e previdência.
É importante separar essa soma do valor das ações isoladamente. A carteira direta de ações, de ¥ 486 trilhões, ainda era menor que o total de seguros e previdência. A mudança de liderança ocorre quando se considera conjuntamente a exposição a ações e os fundos de investimento.
A principal transformação é o crescimento dos ativos de mercado dentro do patrimônio familiar, não uma substituição completa da poupança bancária ou dos produtos previdenciários.
| Composição em junho, Valor e Participação | ||
|---|---|---|
| Composição em junho | Valor | Participação |
| Dinheiro e depósitos | ¥ 1,132 quatrilhão | 44,9% |
| Ações | ¥ 486 trilhões | 19,3% |
| Fundos de investimento | ¥ 193 trilhões | 7,7% |
| Seguros, previdência e garantias | ¥ 586 trilhões | 23,3% |
| Títulos de dívida | ¥ 38 trilhões | 1,5% |
| Outros ativos | ¥ 85 trilhões | 3,4% |
Valorização da bolsa amplia saldos
O avanço não resulta apenas de novas compras. O próprio Banco do Japão separa fluxos de transações e efeitos de valorização, porque uma alta nas cotações aumenta o saldo das carteiras mesmo quando o investidor não injeta dinheiro novo.
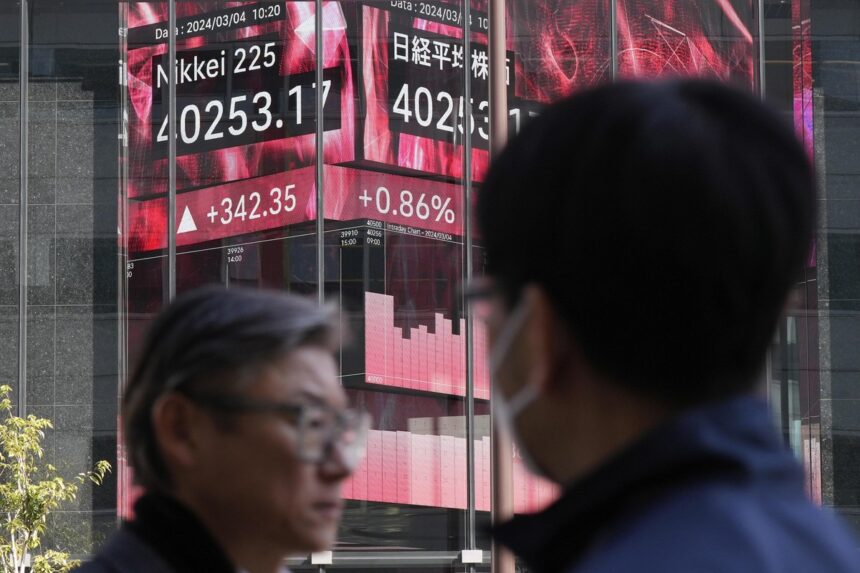
As ações detidas pelas famílias cresceram 47% em relação a junho de 2025, enquanto os fundos de investimento avançaram 36,8%. A forte valorização da bolsa japonesa teve peso importante nesse movimento. O índice Nikkei 225 ultrapassou 70 mil pontos em junho, elevando o valor de mercado das posições já existentes.
Já seguros, previdência e garantias cresceram 3,2% no mesmo período. Dentro desse grupo, a parcela classificada pelo Banco do Japão especificamente como seguros somava ¥ 426 trilhões e avançava 3% em 12 meses.
Os depósitos, embora continuem dominantes, avançaram apenas 0,5% em termos anuais. Isso fez sua participação relativa no patrimônio total cair à medida que ações e fundos se valorizavam mais rapidamente.
| Variação em 12 meses e Crescimento | |
|---|---|
| Variação em 12 meses | Crescimento |
| Ações | 47,0% |
| Fundos de investimento | 36,8% |
| Títulos de dívida | 15,5% |
| Seguros, previdência e garantias | 3,2% |
| Dinheiro e depósitos | 0,5% |
| Patrimônio financeiro total | 11,0% |
NISA amplia acesso ao mercado
Parte da mudança estrutural está ligada ao NISA, programa japonês de contas de investimento com benefícios fiscais. A reforma implementada em 2024 tornou o sistema permanente, ampliou os limites de aplicação e criou espaços separados para investimento recorrente e para uma carteira de crescimento.
Dados da Agência de Serviços Financeiros do Japão mostram que o país tinha 28,26 milhões de contas NISA ao fim de 2025. Desde a criação do programa, as compras acumuladas nessas contas alcançavam ¥ 71 trilhões. A agência estima que mais de um quarto dos adultos japoneses já utiliza o mecanismo.
O governo japonês trata o programa como parte de uma estratégia mais ampla para deslocar recursos de caixa e depósitos para investimentos produtivos. Ainda assim, as autoridades financeiras ressaltam a necessidade de educação financeira e de compreensão dos riscos, já que ações e fundos apresentam oscilações superiores às dos depósitos tradicionais.
Seguros também enfrentam novo cenário
O avanço dos mercados ocorre ao mesmo tempo em que as seguradoras ajustam produtos a um ambiente de juros diferente daquele que predominou durante décadas no Japão. A normalização gradual da política monetária modificou a remuneração oferecida por diferentes instrumentos e passou a influenciar decisões de alocação das famílias.
O Banco do Japão também revisou retroativamente as estatísticas de previdência ao incorporar informações mais recentes de planos de benefício definido. A revisão reduziu em ¥ 3,3 trilhões os direitos previdenciários atribuídos às famílias no fim de março de 2026, mudança que afeta comparações com dados anteriores.
Mesmo depois dessa revisão, a conclusão geral permanece: ações e fundos ganharam espaço relevante nas carteiras. Em junho, as duas categorias juntas representavam cerca de 27% do patrimônio financeiro das famílias, acima dos 23,3% concentrados em seguros, previdência e garantias.
A fotografia ainda é de transição, não de abandono do perfil conservador japonês. Quase metade dos ativos permanece em dinheiro e depósitos. O que mudou é que a distância entre a poupança bancária e os ativos de mercado diminuiu, enquanto políticas fiscais, valorização das bolsas e maior participação de investidores individuais alteram gradualmente a estrutura financeira das famílias.