O Ministério da Fazenda reduziu para 2% a projeção de crescimento do Produto Interno Bruto para o ano corrente, conforme apontado pelo boletim Macrofiscal divulgado nesta terça-feira (22). Na edição anterior do documento, publicada em julho, a estimativa governamental indicava uma expansão de 2,3% para a economia brasileira. A mudança oficial reflete um alinhamento gradual do governo a um cenário que já vinha sendo precificado pelos agentes financeiros nos últimos meses.
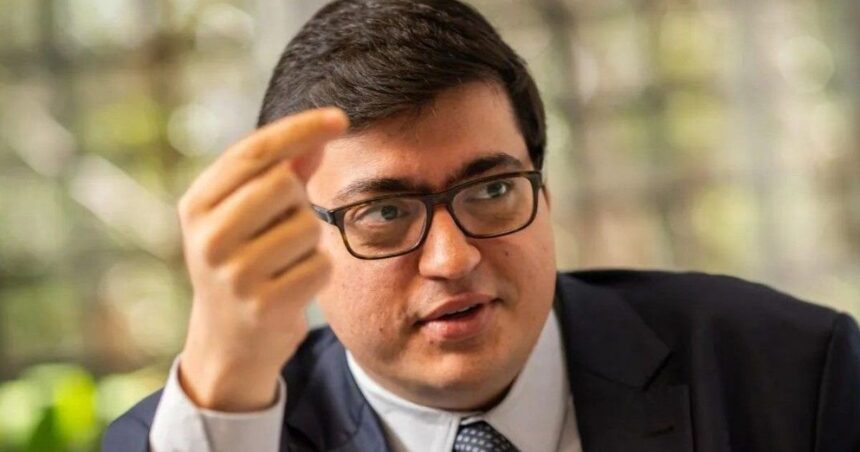
Felipe Salto, economista-chefe da Warren e ex-Secretário da Fazenda e Planejamento do Estado de São Paulo, avaliou que a revisão das expectativas já era amplamente esperada pelo mercado. Segundo ele, a administração pública costuma demonstrar maior lentidão para incorporar novas tendências econômicas na comparação com os indicadores acompanhados por analistas privados.
As estatísticas oficiais dos trimestres anteriores, somadas ao desempenho do Índice de Atividade Econômica do Banco Central, funcionaram como antecedentes claros de uma desaceleração iniciada em meados de 2025. Salto apontou que esse movimento reflete uma política monetária operando com taxa real de juros bastante superior à taxa neutra, o que torna o ambiente contracionista para a atividade produtiva no país.
Revisão para baixo
Durante a avaliação dos dados setoriais, o especialista ponderou que a meta atual ainda pode carregar um viés de otimismo excessivo. Será necessário acompanhar o comportamento da indústria, dos serviços e do agronegócio até o encerramento do ciclo para mensurar o fôlego real da economia. O cenário prospectivo sugere uma atividade ainda mais contida para o horizonte seguinte, período em que o mercado monitorará as diretrizes do ajuste fiscal.
Fatores externos também pesam sobre o quadro macroeconômico brasileiro, a começar pelas mudanças de preços relativos decorrentes da alta do petróleo. Choques de oferta negativos associados a conflitos no Oriente Médio, combinados com a elevação dos juros norte-americanos após as decisões recentes do Federal Reserve, criam barreiras adicionais para a atuação da autoridade monetária nacional.
O governo é sempre um pouco mais lento para incorporar um cenário que o mercado já indica.”
Felipe Salto
No âmbito doméstico, o ritmo da demanda gerada pelo setor público ganhou destaque nas análises. O avanço das despesas governamentais acumuladas no período supera a inflação em patamares expressivos, rodando acima da expansão geral da atividade, embora o acumulado de preços em quatro anos permaneça em patamares historicamente controlados.
Pressão nos gastos
O pacote de despesas públicas ganhou holofotes adicionais após o anúncio de reajuste no programa Bolsa Família. Sob a ótica legal, o percentual de 15,04% cumpre as diretrizes da legislação eleitoral voltada à recomposição inflacionária e respeita a Lei de Responsabilidade Fiscal por meio de remanejamentos orçamentários pontuais para o trimestre inicial de vigência.
Apesar da conformidade legal, os reflexos orçamentários preocupam analistas de mercado para os próximos exercícios financeiros. A medida gerará um impacto de R$ 5,8 bilhões nos cofres públicos já no primeiro ano de aplicação, montante que saltará para R$ 23,2 bilhões no exercício subsequente, conforme projeções elaboradas pela equipe econômica da instituição financeira.
Esses volumes financeiros tornam-se sensíveis para o planejamento governamental, sobretudo diante da meta estabelecida de alcançar um superávit primário equivalente a 0,5% do PIB, exigindo rigor no controle das contas estatais.
Cenário fiscal
A discussão sobre a trajetória fiscal do país permanece no centro das atenções dos agentes econômicos e do Ministério da Fazenda. A convergência das contas públicas depende de um equilíbrio delicado entre a manutenção de políticas de transferência de renda e a contenção do endividamento bruto, cujos patamares atuais exigem esforço fiscal contínuo.
Nesse ano vai ter um efeito de quase R$ 6 bilhões no orçamento, e no ano que vem um efeito que nós calculamos aqui na Warren de R$ 23,2 bilhões.”
Felipe Salto
Especialistas reforçam que a desaceleração da atividade econômica reduz a arrecadação tributária potencial, dificultando o cumprimento das metas estabelecidas pelo arcabouço fiscal caso o ritmo de expansão das despesas correntes não seja freado ao longo dos próximos trimestres.
O monitoramento constante das variáveis macroeconômicas continuará guiando as decisões dos investidores e a formulação de políticas públicas, com foco especial na sustentabilidade da dívida e no controle inflacionário até o final do mandato vigente.
Perspectivas futuras
As projeções para o comportamento da economia brasileira nos próximos anos dependem diretamente da calibragem entre política fiscal e monetária. Analistas apontam que a manutenção de taxas de juros restritivas continuará gerando efeitos colaterais sobre o consumo e os investimentos privados, limitando recuperações mais robustas a curto prazo.
O comportamento dos mercados internacionais e a estabilização dos preços de commodities também funcionarão como termômetros essenciais para definir o ritmo de crescimento do país e a eficácia das medidas de ajuste adotadas pelo governo federal.
A capacidade de entrega das metas fiscais anunciadas servirá como principal indicador de credibilidade perante os agentes econômicos, ditando o tom dos investimentos e a confiança no ambiente de negócios nacional.