O Supremo Tribunal Federal barrou a revogação unilateral de benefícios fiscais de ICMS concedidos pelo Confaz, invalidando normas de São Paulo que cortavam isenções para Áreas de Livre Comércio no Norte do país. A decisão foi tomada por seis votos a três no plenário da Corte.
A deliberação responde a ações apresentadas pelos governadores de Rondônia, Acre, Amapá e Roraima contra os prazos estipulados pelo governo paulista. Com a tese firmada, os ministros determinaram que a supressão de incentivos coletivos precisa respeitar as regras federais de quórum qualificado.
Harmonizar regras do Confaz
O Conselho Nacional de Política Fazendária atua como o principal fórum de articulação para reunir representantes de todos os estados, do Distrito Federal e da União. O objetivo central do colegiado consiste em harmonizar as políticas tributárias em âmbito nacional e evitar disputas fiscais prejudiciais entre os entes federativos brasileiros.
A origem do benefício tributário em questão remonta ao Convênio ICMS 52, firmado no ano de 1992 sob a chancela do conselho. A medida foi concebida originalmente com o propósito estratégico de estimular o desenvolvimento econômico regional e atenuar desigualdades socioeconômicas históricas nas áreas contempladas da Região Norte.
Durante a tramitação dos processos, os governadores argumentaram que o governo paulista não possuía competência jurídica para encerrar o incentivo de maneira isolada, sem a anuência e a deliberação conjunta dos demais estados integrantes do conselho.
Formar maioria no Supremo
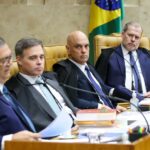
No julgamento conjunto das Ações Diretas de Inconstitucionalidade 7822, 7830, 7844 e 7848, prevaleceu o voto da relatora, ministra Cármen Lúcia, que formou a maioria ao lado dos ministros Alexandre de Moraes, Flávio Dino, Cristiano Zanin, Dias Toffoli e Edson Fachin.
Ficaram vencidos na deliberação os ministros Luiz Fux, André Mendonça e Nunes Marques. A corrente divergente sustentava que os estados mantêm plena autonomia financeira e administrativa para decidir sobre a manutenção ou interrupção de incentivos internos conforme suas próprias prioridades orçamentárias.
A Procuradoria-Geral da República também havia se posicionado de forma contrária ao encerramento isolado, defendendo que a supressão posterior de um incentivo já incorporado exige o cumprimento do rito conjunto estabelecido na legislação complementar.
Garantir a segurança jurídica
Para a maioria dos ministros que compuseram o entendimento vencedor, embora os estados contem com faculdade para aderir ou não aos benefícios autorizados pelo conselho, a retirada posterior precisa respeitar as diretrizes da Lei Complementar nº 24 de 1975.
Leia também
Essa legislação federal determina a necessidade de quórum qualificado, exigindo a aprovação de pelo menos quatro quintos dos representantes presentes para qualquer alteração substancial nas regras de desoneração aprovadas coletivamente.
A tese fixada pelo tribunal consolida que a supressão isolada de incentivos fiscais fere o pacto federativo e gera instabilidade nas relações comerciais interestaduais voltadas ao apoio regional.
Aplicar efeitos imediatos
A decisão do Supremo Tribunal Federal tem efeito vinculante e passa a valer imediatamente para todos os estados da federação que integram o sistema de convênios fiscais.
Com a invalidação das normas paulistas, o fluxo de mercadorias destinadas às Áreas de Livre Comércio no Norte do país permanece respaldado pelas regras originais de desoneração estabelecidas no âmbito federal.
As procuradorias estaduais e o próprio conselho deverão revisar os registros normativos internos para garantir a conformidade com a nova jurisprudência fixada pela Suprema Corte.