A Europa chega à aproximação do inverno com estoques de gás natural abaixo do padrão recente e preços que voltaram a pressionar famílias, empresas e governos. Dados da Gas Infrastructure Europe mostram que as reservas da União Europeia estavam em 68,66% da capacidade em 16 de setembro, com 776,91 TWh armazenados. O nível é inferior ao observado normalmente nesta época e deixa o continente mais dependente de importações e das condições meteorológicas nos próximos meses.
A situação ganhou dimensão econômica e política porque a energia já voltou a alimentar expectativas de inflação. A escalada do gás ocorreu em meio às interrupções de oferta ligadas ao conflito no Oriente Médio e à dificuldade de recompor estoques durante o verão. Economistas alertam que choques no gás costumam se espalhar por eletricidade, indústria e alimentos de forma mais persistente do que oscilações pontuais do petróleo.
Reservas seguem abaixo
A principal vulnerabilidade aparece nos grandes mercados de armazenamento. A Alemanha estava com 55,95% da capacidade preenchida em 16 de setembro, enquanto a Holanda tinha 53,24%. Os dois países concentram parcela importante da infraestrutura de estocagem europeia.
Outros mercados chegaram ao período com situação mais confortável. Itália registrava 84,96%, Polônia 98,36% e Portugal 93,95%. A diferença mostra que o risco não está distribuído de maneira uniforme e depende da capacidade nacional de armazenamento e das rotas de abastecimento.
Na média europeia, a reposição das reservas continuava ocorrendo, mas em ritmo considerado insuficiente para recuperar rapidamente a diferença em relação à média dos últimos cinco anos. A necessidade de comprar gás a preços elevados também desestimula empresas a acelerar o enchimento dos depósitos.
O problema europeu não é apenas a quantidade armazenada, mas o custo de completar os estoques antes do aumento sazonal da demanda por aquecimento.
Dados revelam diferenças
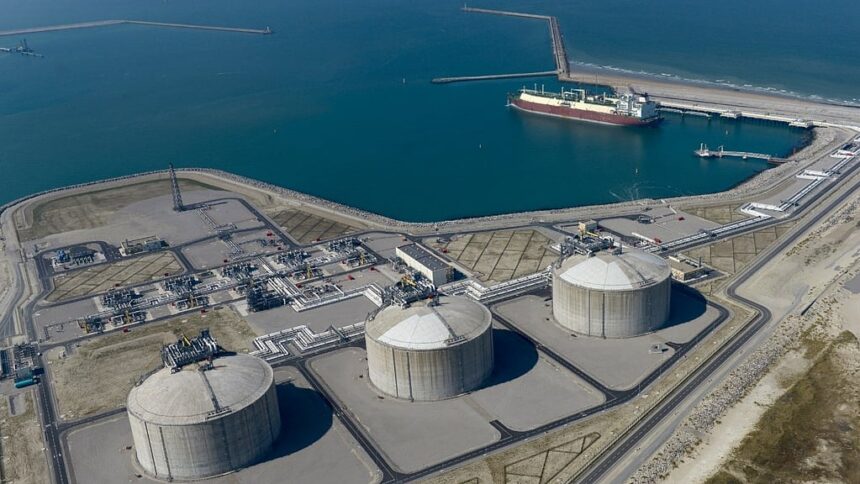
A Alemanha e a Holanda têm peso especial porque, juntas, respondem por grande parcela dos depósitos europeus. Níveis mais baixos nesses países ampliam a importância de fluxos transfronteiriços e de terminais de gás natural liquefeito.
| Dados revelam diferenças | |
|---|---|
| Mercado | Estoque em 16/9 |
| União Europeia | 68,66% |
| Alemanha | 55,95% |
| Holanda | 53,24% |
| Itália | 84,96% |
| Polônia | 98,36% |
Fonte: Gas Infrastructure Europe.
O mercado de GNL ajuda a compensar parte da escassez, mas a Europa disputa cargas com compradores asiáticos. Em setembro, os preços elevados reduziram as importações de alguns países da Ásia, liberando volumes para o mercado europeu.
Inflação volta ao radar
O aumento do gás elevou a preocupação dentro do Banco Central Europeu. Autoridades monetárias passaram a observar com mais atenção o impacto sobre eletricidade, custos industriais e alimentos, setores nos quais a energia é componente relevante.
Contratos futuros de gás chegaram a superar premissas usadas em cenários adversos do BCE. Se a pressão persistir, a inflação pode demorar mais para convergir, aumentando a possibilidade de juros permanecerem elevados ou voltarem a subir.
Isso cria um dilema para a economia europeia. Juros maiores ajudam a conter a inflação, mas também reduzem investimento e consumo em um momento em que vários países já apresentam crescimento fraco.
Governos enfrentam custo político
Preços de energia mais altos também têm efeito político. Famílias sentem o impacto em contas domésticas e combustíveis, enquanto indústrias intensivas em energia enfrentam margens menores e decisões difíceis sobre produção.
Alguns governos voltaram a discutir subsídios e mecanismos de proteção. A Itália, por exemplo, adotou medidas de alívio energético, mas economistas alertam que programas amplos elevam a dívida pública e podem ser difíceis de sustentar.
O tamanho do problema dependerá do inverno. Temperaturas amenas e maior geração eólica reduziriam o consumo de gás, enquanto uma estação fria e com pouco vento poderia acelerar a retirada dos estoques e manter preços elevados por mais tempo.